




Haftung als Darlehensvermittler: Wenn Beratungsfehler teuer werden
Sie vermitteln Verbraucherdarlehen oder beraten zu passenden Finanzierungen? Eine Vermögensschadenhaftpflicht schützt Sie vor den finanziellen Folgen versicherter Beratungs- und Vermittlungsfehler. Entscheidend ist, dass Ihre Vermittlungs- und Beratungstätigkeiten im Versicherungsvertrag erfasst sind.
Ein übersehener Ablösebetrag oder zu spät weitergeleitete Unterlagen können eine Finanzierung für Ihren Kunden verteuern. Macht der Kunde Sie dafür verantwortlich, geht es um die Frage, ob Sie haften und welcher Schaden tatsächlich entstanden ist.
Hier setzt die Vermögensschadenhaftpflicht an. Sie befasst sich mit Schadenersatzforderungen aus Ihrer versicherten beruflichen Tätigkeit. Im Mittelpunkt stehen reine Vermögensschäden, also finanzielle Nachteile ohne vorausgehenden Personen- oder Sachschaden.
- Der Versicherer prüft die gegen Sie erhobenen Ansprüche.
- Berechtigte Forderungen werden im vereinbarten Umfang erfüllt.
- Unbegründete Forderungen werden abgewehrt, gegebenenfalls auch vor Gericht.
Übersicht zum Inhalt
Erlaubnis für Darlehensvermittler
Ab dem 20. November 2026 gilt für die gewerbsmäßige Vermittlung von Allgemein-Verbraucherdarlehen und bestimmten Finanzierungshilfen gegen Vergütung die neue Erlaubnispflicht nach § 34k GewO. Erfasst werden auch die Beratung zu solchen Verträgen, der Nachweis von Abschlussmöglichkeiten und weitere Unterstützung beim Vertragsabschluss.
Dazu können beispielsweise gehören:
- Klassische Raten- und Konsumentenkredite
- Unbesicherte Renovierungsdarlehen
- Leasingverträge mit Kaufoption
- Mietkaufverträge
Für die Erlaubnis sind insbesondere Zuverlässigkeit, geordnete Vermögensverhältnisse und Sachkunde erforderlich. Hinzu kommen Registrierungspflichten sowie Anforderungen an Kenntnisse und Weiterbildung. Anerkannte Qualifikationen und gesetzliche Übergangsregeln können eine zusätzliche Sachkundeprüfung entbehrlich machen.

Vermögensschadenhaftpflicht und § 34k GewO
„Für die Erlaubnis Darlehensvermittler nach § 34k GewO ist keine Vermögensschadenhaftpflichtversicherung gesetzlich vorgeschrieben. Eine passende Versicherung sichert jedoch Ihre beruflichen Haftungsrisiken im vereinbarten Umfang ab.“
Tel.: 030-30345679 (Mo-Fr 9-16 Uhr)
– Jörg Wienbreyer, Gründer Finanzchecks.de
Was für bisherige Darlehensvermittler gilt
Wer vor dem 20. November 2026 bereits eine Erlaubnis zur Darlehensvermittlung nach § 34c GewO besitzt und die künftig nach § 34k erlaubnispflichtige Tätigkeit fortführen möchte, muss die neue Erlaubnis bis zum 31. Mai 2027 beantragen. Die bisherige Darlehensvermittlungserlaubnis erlischt mit der bestandskräftigen Entscheidung über den neuen Antrag, spätestens mit Ablauf des 19. November 2027.
Darlehensvermittler und Immobiliardarlehensvermittler im Vergleich
§ 34k und § 34i GewO regeln unterschiedliche Vermittlungstätigkeiten. Für Immobiliar-Verbraucherdarlehen bleibt § 34i maßgeblich. Die Erlaubnis nach § 34k ersetzt eine erforderliche Erlaubnis nach § 34i nicht.
| Merkmal | Darlehensvermittler nach § 34k | Immobiliardarlehensvermittler nach § 34i |
|---|---|---|
| Schwerpunkt | Allgemein-Verbraucherdarlehen | Immobiliar-Verbraucherdarlehen |
| Typische Beispiele | Ratenkredit, Konsumentenkredit, bestimmte unbesicherte Renovierungsdarlehen. | Private Baufinanzierung und grundpfandrechtlich gesicherte Verbraucherdarlehen. |
| Nachweis Haftpflicht | Keine gesetzliche Pflicht | Nachweis einer Vermögensschadenhaftpflichtversicherung erforderlich. |
Die Vermittlung von Bausparverträgen zum Ansparen ist in der Vermögensschadenhaftpflicht für Darlehensvermittler nach § 34k mitversichert, sofern der gewählte Tarif diese Tätigkeit einschließt.
Die Vermittlung von Bauspardarlehen an Verbraucher fällt unter § 34i, wenn das Darlehen dem Kauf oder Bau einer Immobilie dient oder durch eine Grundschuld oder Hypothek abgesichert ist. Die Vermittlung unbesicherter Renovierungsdarlehen an Verbraucher fällt unter § 34k.
Immobiliardarlehen vermitteln
„Sie vermitteln private Baufinanzierungen oder andere Immobiliar-Verbraucherdarlehen? Informieren Sie sich auf unserer Seite zur Vermögensschadenhaftpflicht für Immobiliardarlehensvermittler nach § 34i GewO.“
Tel.: 030-30345679 (Mo-Fr 9-16 Uhr)
– Martin Butters, CEO & Gründer Finanzchecks.de
So funktioniert die Vermögensschadenhaftpflicht
- Prüfung: Der Versicherer prüft, ob und in welcher Höhe Sie für die geltend gemachten finanziellen Nachteile haften und ob der Fall unter den vereinbarten Versicherungsschutz fällt.
- Zahlung: Der Versicherer übernimmt berechtigte und versicherte Schadenersatzforderungen bis zur vereinbarten Versicherungssumme.
- Abwehr: Unberechtigte Forderungen wehrt der Versicherer im Rahmen des Vertrags für Sie ab. Dazu kann auch die Verteidigung in einem gerichtlichen Verfahren gehören. Diese Leistung wird als passiver Rechtsschutz bezeichnet.
Schadenbeispiele aus der Darlehensvermittlung
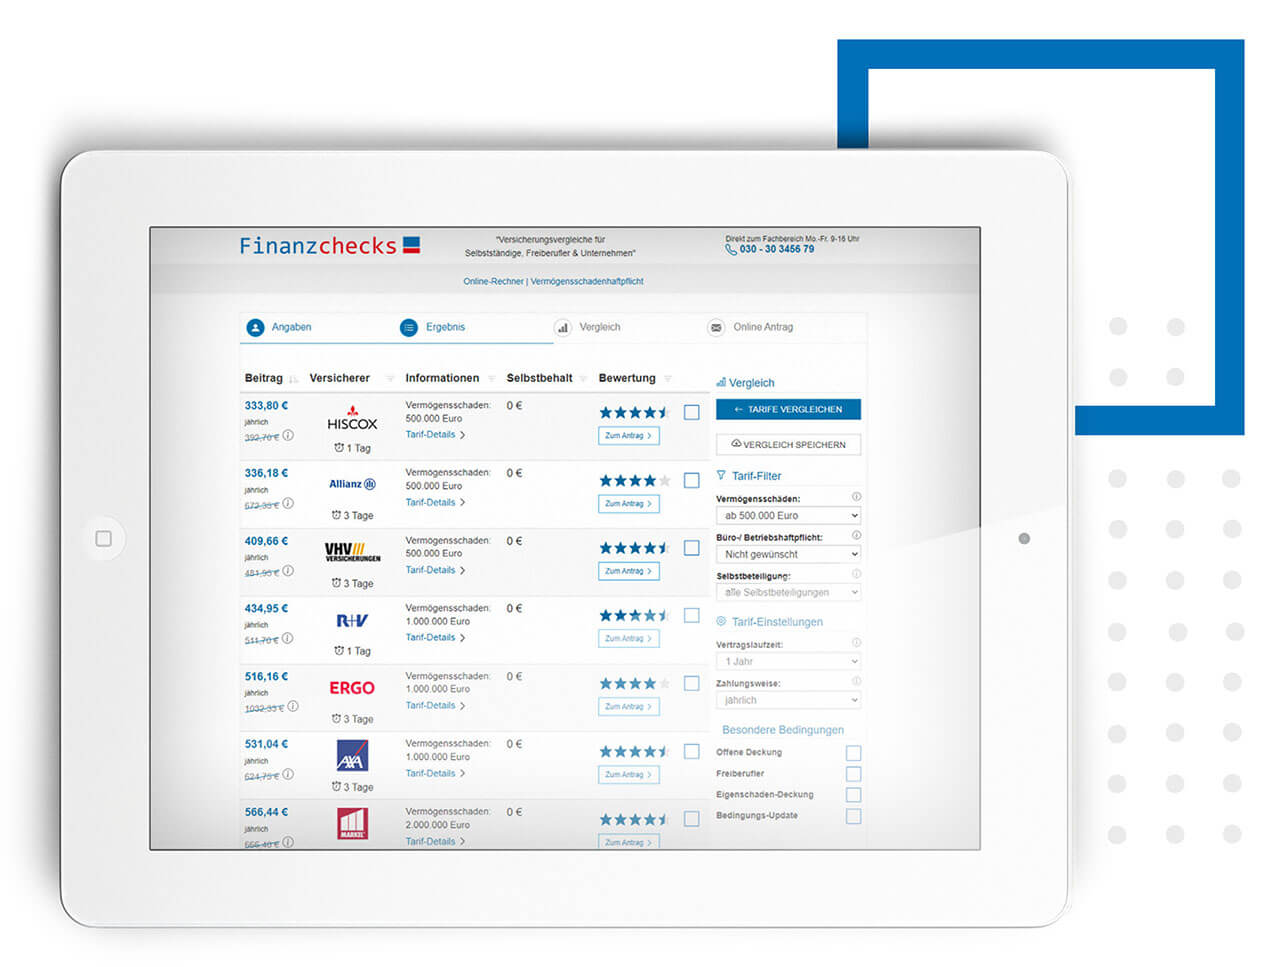
Was kostet die Vermögensschadenhaftpflicht für Darlehensvermittler?
Der Beitrag hängt von der Höhe Ihres Umsatzes, dem gewünschten Leistungsumfang und der vereinbarten Versicherungssumme ab. Ein Vergleich hilft Ihnen, Beitrag und Leistung gemeinsam zu beurteilen.
Geben Sie neben der Darlehensvermittlung auch weitere Tätigkeiten an, zum Beispiel die Immobiliardarlehensvermittlung nach § 34i. So können Sie den Beitrag für alle Tätigkeiten zusammen berechnen und diese in einem Vertrag absichern.
Welche Versicherungssumme?
Für Darlehensvermittler nach § 34k gibt es keine gesetzlich vorgeschriebene Mindestversicherungssumme. Orientieren Sie die Höhe an den finanziellen Schäden, für die Sie bei Beratungs- oder Vermittlungsfehlern haften, beispielsweise zusätzlichen Zins- oder Umschuldungskosten Ihrer Kunden. Achten Sie sowohl auf die Höchstleistung je Schadenfall als auch auf die Gesamtleistung für alle Schäden innerhalb eines Versicherungsjahres, auch Maximierung genannt.
